Detrazione IRPEF per oneri e spese
Con l’introduzione del nuovo comma 5-bis dell’articolo 16-ter, per i contribuenti con reddito complessivo superiore a 200.000 euro è prevista un’ulteriore riduzione di 440 euro dell’ammontare totale delle detrazioni spettanti per:
- oneri detraibili al 19%, escluse le spese sanitarie di cui alla lettera c), comma 1, articolo 15 del TUIR;
- erogazioni liberali a favore di partiti politici (articolo 11, D.L. n. 149/2013);
- premi di assicurazione per rischio di eventi calamitosi (comma 4, quinto periodo, articolo 119, D.L. n. 34/2020).
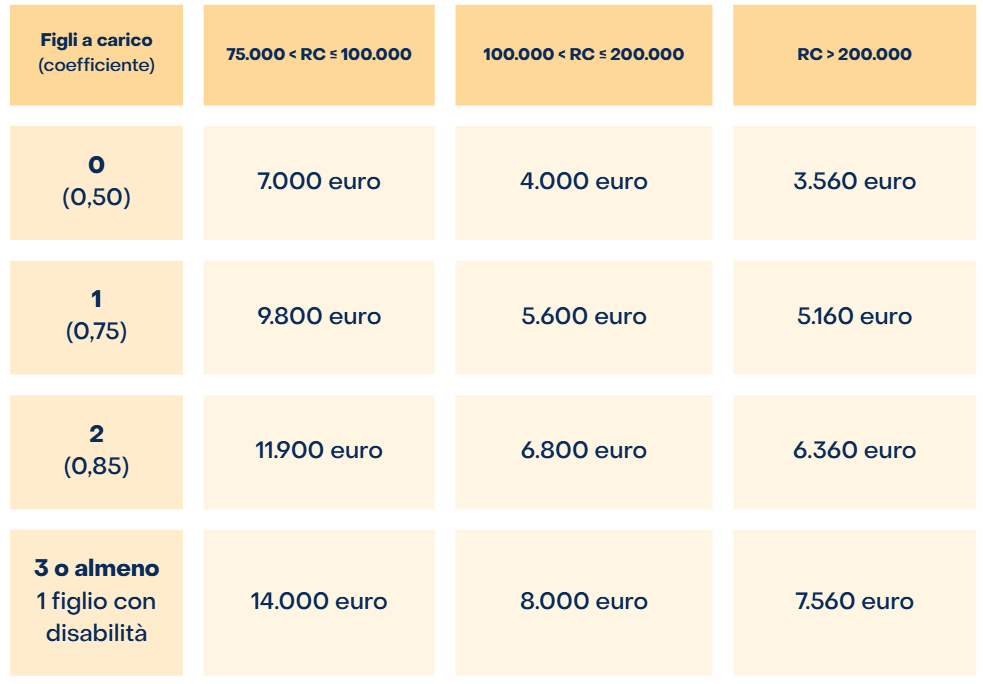
Il limite massimo annuale di detrazioni fruibili varia in base alla composizione del nucleo familiare e al livello di reddito complessivo.