Erogazione mensile del rateo di TFR: il parere dell’INL
L’Ispettorato Nazionale del Lavoro, nella Nota n. 616 del 3 aprile 2025, esamina la legittimità dell’anticipazione mensile del TFR in busta paga.
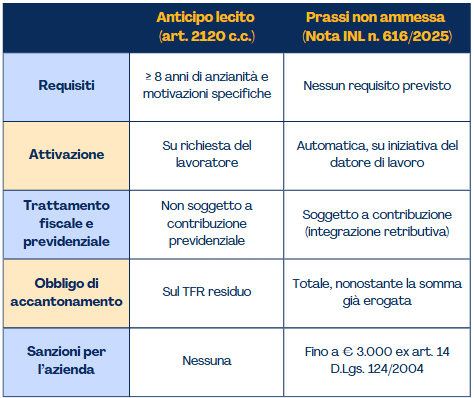
Questa prassi è vista come un’ ”integrazione retributiva”, con implicazioni per lavoratori e aziende: la somma erogata è soggetta a contribuzione previdenziale e il datore deve comunque continuare ad accantonare il TFR fino alla cessazione del rapporto.
L’INL afferma che queste conclusioni si applicano anche a eventuali accordi collettivi o individuali riguardanti l’anticipazione del TFR.
L’Ispettorato d’area metropolitana di Milano ha sollevato dubbi sulla legittimità dell’anticipo mensile del TFR in busta paga, chiedendo un parere all’Ispettorato Nazionale del Lavoro.
Il periodo sperimentale, che permetteva ai lavoratori privati con almeno sei mesi di servizio di richiedere il TFR mensile (Qu.I.R.), è terminato. Gli ispettori si interrogano sulla possibilità per i datori di lavoro di continuare a erogare questa anticipazione e sulle conseguenze che si avrebbero se tali anticipazioni non vengono riconosciute come ratei di TFR.
L’INL si appella all’art. 2120 c.c., che disciplina il TFR, che ricordiamo essere una somma accumulata dal datore di lavoro per supportare il dipendente alla fine del rapporto di lavoro. I lavoratori possono richiedere un’anticipazione del TFR ma solo a determinate condizioni che possono essere migliorate tramite la contrattazione collettiva o patti individuali.
Tuttavia, l’INL puntualizza che la previsione collettiva o individuale non può prevedere un “trasferimento automatico in busta paga” del TFR. In tal caso, l’importo sarebbe un’integrazione retributiva, obbligando il datore a:
- assoggettare la somma ai contributi
- ripetere l’accantonamento del TFR da liquidare alla fine del rapporto di lavoro.