
Ticket di licenziamento 2025
Quando un rapporto di lavoro a tempo indeterminato si interrompe, il datore di lavoro deve versare un contributo all’INPS: il cosiddetto Ticket di Licenziamento.
Questa misura è stata introdotta dalla Legge Fornero (L. 92/2012, art. 2, comma 31) per finanziare l’indennità di disoccupazione (NASpI) e si applica alla maggior parte dei casi di cessazione del rapporto di lavoro.
Con la Circolare INPS n. 25 del 29 gennaio 2025, sono stati aggiornati gli importi per il 2025. Vediamo insieme cosa cambia e quali sono gli obblighi per i datori di lavoro.
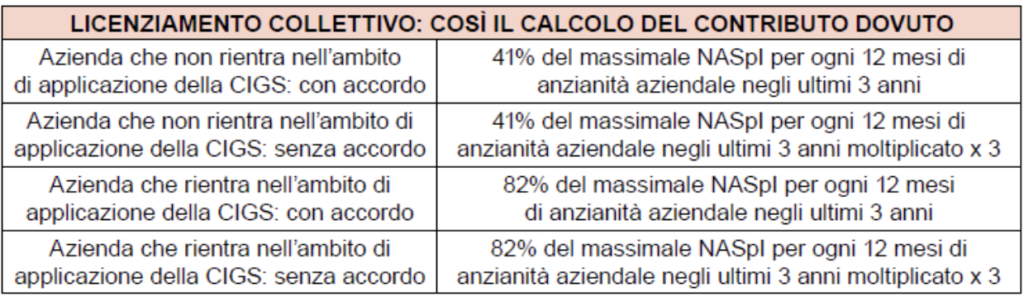
Il contributo è pari al 41% del massimale NASpI per ogni 12 mesi di anzianità aziendale negli ultimi 3 anni. L’importo del ticket dipende da:
- anzianità aziendale del lavoratore;
- massimale NASpI dell’anno in corso, che per il 2025 è pari a € 1.562,82.
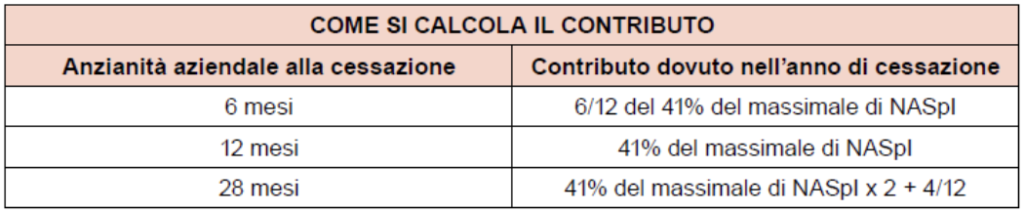
Per i licenziamenti collettivi, il calcolo diventa più complesso: il contributo può arrivare all’82% del massimale e, in alcuni casi, può essere addirittura triplicato.
Il Ticket di Licenziamento si applica per tutte le situazioni in cui la cessazione del rapporto comporta il diritto alla NASpI, ad esempio:
- Licenziamento per giustificato motivo oggettivo
- Licenziamento disciplinare
- Recesso del datore durante o al termine del periodo di prova o di apprendistato
- Dimissioni per giusta causa (ad esempio per mancato pagamento della retribuzione)
- Dimissioni presentate nel periodo protetto di maternità/paternità
- Licenziamento collettivo
- Licenziamento per avvenuto superamento del periodo di comporto
Se parliamo di licenziamenti collettivi, la questione si complica. Il contributo da versare è più alto e può variare a seconda delle circostanze.
Il pagamento del Ticket di Licenziamento deve essere effettuato entro la denuncia successiva al mese della cessazione. Il mancato pagamento comporta sanzioni per omesso versamento dei contributi previdenziali.
Ci sono però alcune situazioni in cui il datore di lavoro è esonerato dal pagamento del ticket, ad esempio:
- Dimissioni volontarie (ossia non per giusta causa, maternità/paternità)
- Dimissioni c.d. ‘di fatto” per assenza ingiustificata
- Pensionamento del lavoratore
- Cessazione del rapporto per decesso
In queste situazioni, la cessazione non comporta il diritto alla NASpI, quindi il contributo non è richiesto.