
Legge di Bilancio 2025: detrazioni per familiari a carico
A partire dal 2025, vengono apportate importanti modifiche al regime delle detrazioni per familiari a carico, con particolare attenzione alle detrazioni per i figli e per altri familiari.
Le novità più rilevanti riguardano i limiti di età per i figli e la definizione di chi può essere considerato familiare a carico per ottenere le relative detrazioni.
Limite di età per i figli a carico
Dal 2025, la detrazione per i figli a carico (pari a un massimo di 950 euro annui per ciascun figlio) sarà riconosciuta solo per i figli con età inferiore a 30 anni.
In particolare, la detrazione sarà valida per:
- Figli di età compresa tra 21 e 30 anni, inclusi i figli naturali, adottivi, affidati o affiliati.
- Per i figli disabili, non si applica il limite dei 30 anni: la detrazione sarà riconosciuta anche oltre tale età.
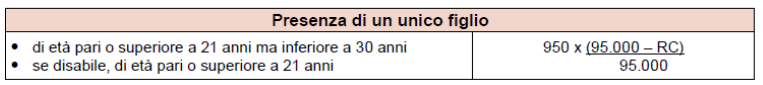
In presenza di più figli che danno diritto alla detrazione, l’importo di euro 95.000 è incrementato di euro 15.000 per ciascun figlio successivo al primo.
Ai fini del predetto incremento, la presenza di eventuali ulteriori figli, per i quali spetta l’assegno unico e universale, non ha alcuna rilevanza.
Detrazioni per altri familiari
Un altro importante cambiamento riguarda i familiari che possono essere considerati a carico. A partire dal 2025, la detrazione per gli altri familiari sarà riconosciuta esclusivamente per gli ascendenti, ovvero genitori, nonni e bisnonni, che convivono con il contribuente.
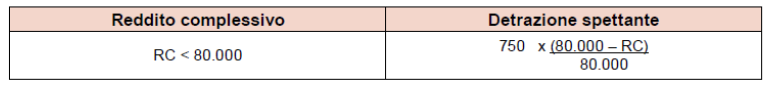
Per redditi complessivi fino a 80.000 euro, la detrazione massima sarà pari a 750 euro, ridotta progressivamente in base al reddito del contribuente.
Detrazioni per familiari residenti all’estero di lavoratori extracomunitari
Ai contribuenti che non sono cittadini italiani o di uno Stato membro dell’Unione Europea o di uno Stato aderente all’accordo sullo Spazio economico europeo, le detrazioni per familiari fiscalmente a carico non spettano in relazione ai familiari residenti all’estero.