
Bonus Giovani
Il Decreto Interministeriale n. 66/2025 definisce i criteri e le modalità attuative dell’esonero contributivo denominato “Bonus Giovani”, istituito dall’art. 22 del DL n. 60/2024 con lo scopo di favorire l’occupazione stabile dei giovani e destinato alle aziende che assumono o trasformano a tempo indeterminato lavoratori under 35.
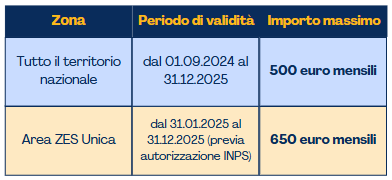
Il bonus spetta a tutti i datori di lavoro privati, escluse le pubbliche amministrazioni, che assumono o trasformano a tempo indeterminato, dal 1° settembre 2024 al 31 dicembre 2025, lavoratori:
- che non abbiano ancora compiuto 35 anni alla data di assunzione/trasformazione;
- che non abbiano mai avuto un contratto a tempo indeterminato.
Sono escluse le assunzioni con:
- contratto di apprendistato (salvo casi specifici non proseguiti);
- lavoro domestico.
L’esonero è totale (100%) per i contributi previdenziali a carico del datore di lavoro (esclusi i contributi INAIL) nel limite massimo di importo pari a 500 euro su base mensile (650 euro per i lavoratori della Zona Economica Speciale) per ciascun lavoratore e ha una durata massima di 24 mesi.
Per poter fruire del beneficio, è necessario:
- essere in regola con gli adempimenti contributivi e contrattuali (art. 1, commi 1175-1176, L. 296/2006);
- rispettare i principi generali previsti dall’art. 31 del D.Lgs. 150/2015;
- il rispetto dei diritti di precedenza;
- non aver effettuato licenziamenti individuali o collettivi, nella stessa unità operativa, nei 6 mesi precedenti all’assunzione incentivata.
L’esonero viene revocato, con conseguente recupero dell’agevolazione già concessa, in caso di licenziamento per giustificato motivo oggettivo, entro sei mesi dall’assunzione incentivata, sia del lavoratore beneficiario dell’incentivo sia di un altro lavoratore con la stessa qualifica operante nella medesima unità produttiva.
L’accesso al bonus avverrà mediante domanda telematica all’INPS tramite il portale delle Agevolazioni (ex DiResCo) da presentare a partire dal 16 maggio 2025.
A seguito dei controlli effettuati, l’INPS autorizza il datore di lavoro alla fruizione dell’esonero e quantifica l’importo spettante per ciascun anno. Le richieste verranno accolte solo in presenza di una sufficiente disponibilità di risorse da distribuire proporzionalmente sull’intero periodo di 24 mesi.
Attenzione: per le assunzioni in Area ZES, la domanda deve essere presentata prima dell’assunzione. In caso contrario, non sarà possibile accedere all’esonero.
Per queste assunzioni:
- l’INPS effettuerà una prenotazione delle risorse;
- l’azienda avrà 10 giorni di tempo per completare l’assunzione e i connessi adempimenti.