
Detassazione premi di produttività
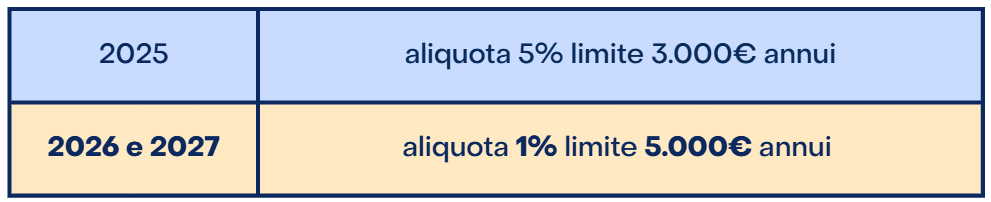
Per gli anni 2026 e 2027 cambia il regime fiscale dei premi di produttività e delle somme erogate a titolo di partecipazione agli utili.
L’imposta sostitutiva scende all’ 1% (rispetto al 5% del 2025) e il limite annuo detassabile sale a 5.000 euro (dai precedenti 3.000 euro).
Questa misura si applica ai lavoratori dipendenti del settore privato che nell’anno precedente non hanno superato i 80.000 euro di reddito da lavoro dipendente.
I premi devono essere erogati in esecuzione di contratti aziendali o territoriali che prevedano obiettivi di produttività, redditività, qualità, efficienza o innovazione misurabili e verificabili.