
Infortunio sul Lavoro: Guida Completa a Diritti, Obblighi e Tutela Economica
Inquadramento normativo, requisiti essenziali, adempimenti operativi e disciplina della prestazione economica (D.P.R. 1124/1965 e disposizioni collegate)
L’infortunio sul lavoro costituisce uno dei pilastri fondamentali del sistema di sicurezza sociale in Italia. Regolato dal Testo Unico dell’Assicurazione contro gli Infortuni sul Lavoro e le Malattie Professionali (D.P.R. 30 giugno 1965, n. 1124) e gestito dall’INAIL, la sua disciplina garantisce una tutela economica e sanitaria specifica al lavoratore che subisce una lesione nello svolgimento della propria attività lavorativa.
1. Definizione e Requisiti Costitutivi dell’Infortunio sul Lavoro
A livello normativo, l’infortunio sul lavoro si definisce come ogni evento lesivo verificatosi in occasione di lavoro per causa violenta, da cui derivi la morte del lavoratore oppure un’inabilità al lavoro di tipo temporanea assoluta (superiore a 3 giorni) o permanente (assoluta o parziale).
Affinché un evento rientri nella copertura assicurativa dell’INAIL, è necessaria la compresenza di tre elementi fondamentali:
• La Causa Violenta: Rappresenta il fattore esterno all’organismo del lavoratore che opera con azione rapida, intensa e concentrata nel tempo (sforzo fisico eccezionale, urto, caduta, infezione acuta o stress emotivo improvviso). Questo elemento distingue nettamente l’infortunio dalla malattia professionale, la quale è invece caratterizzata da una causa lenta e progressiva nel tempo.
• L’Occasione di Lavoro: Indica che lo svolgimento delle mansioni lavorative deve aver determinato o favorito l’esposizione al rischio lesivo, creando un nesso di causalità diretta o indiretta con il lavoro svolto.
• L’Inabilità al Lavoro: La lesione deve causare la morte o un’inabilità temporanea assoluta che comporti l’astensione dal lavoro per più di tre giorni, oppure una menomazione permanente dell’integrità psicofisica.
I Livelli di Rischio e il Rischio Elettivo
La giurisprudenza e la prassi INAIL classificano il rischio lavorativo nelle seguenti tipologie:
• Rischio Tipico: Direttamente connesso alle mansioni ed agli strumenti di lavoro propri della qualifica rivestita.
• Rischio Ambientale: Legato alle condizioni generali del luogo o dell’ambiente in cui la prestazione lavorativa si sviluppa.
• Rischio Improprio: Relativo ad attività preparatorie, accessorie o strumentali all’esecuzione del lavoro (es. spostamento interno alla sede aziendale).
• Rischio Generico Aggravato: Un rischio presente per la generalità dei cittadini che viene reso più intenso o frequente dalle modalità di esecuzione della prestazione lavorativa.
• Rischio Elettivo (Esclusione della Tutela): Sussiste quando il lavoratore pone in essere un comportamento del tutto arbitrario, imprevedibile, abnorme ed estraneo alle direttive datoriali per soddisfare un bisogno o impulso meramente personale. Il rischio elettivo spezza il nesso causale e comporta la perdita totale dell’indennizzabilità INAIL.
2. Tutela degli Spostamenti: Infortunio in Itinere e Trasferte
La copertura assicurativa dell’INAIL travalica i confini fisici dello stabilimento o dell’ufficio per estendersi anche agli spostamenti funzionali al lavoro.
L’Infortunio in Itinere
Protegge il lavoratore durante il normale percorso di andata e ritorno tra l’abitazione e il luogo di lavoro, tra due diversi luoghi di lavoro (in caso di plurimandato), oppure lungo il tragitto per raggiungere il luogo di consumazione abituale dei pasti qualora l’azienda sia priva di mensa.
• Deviazioni ed Interruzioni: Sono coperte soltanto se determinate da forza maggiore, adempimento di obblighi di legge o esigenze essenziali ed improrogabili (es. accompagnamento dei figli a scuola). Le soste personali non necessarie costituiscono rischio elettivo.
• Uso del Mezzo Privato: L’utilizzo dell’autovettura o del motociclo privato è tutelato solo qualora risulti ‘necessario’ (es. assenza di mezzi pubblici di trasporto, o orari di lavoro incompatibili). L’uso della bicicletta è generalmente equiparato a mezzo necessario in virtù del costume sociale e della tutela ambientale.
• Cause di Esclusione: L’infortunio in itinere non è indennizzato qualora sia causato da abuso di sostanze alcoliche, psicofarmaci o stupefacenti, oppure dalla guida priva della prescritta patente.
Lavoratori in Trasferta e Missione
Per i lavoratori inviati in trasferta o missione (sia sul territorio nazionale sia all’estero, nei Paesi dell’Unione Europea o extra-UE), la tutela INAIL copre tutti gli eventi lesivi connessi al viaggio e alla permanenza nella località di destinazione, compresi i soggiorni in albergo o i tragitti obbligati, in quanto disposti dall’organizzazione datoriale.
3. Procedura Operativa e Scadenze per Lavoratore e Datore
Il corretto riconoscimento delle prestazioni INAIL richiede il rispetto rigoroso di specifici adempimenti amministrativi.
Obblighi in Capo al Lavoratore
• Comunicazione Immediata: Il lavoratore deve dare immediata notizia di qualsiasi infortunio al proprio datore di lavoro, anche se di lieve entità. In caso di omissione incontestata, il diritto all’indennità per i giorni antecedenti alla comunicazione decade.
• Certificazione Medica: Deve fornire il numero identificativo del certificato medico rilasciato dalla struttura sanitaria o dal medico curante e sottoporsi alle cure ed ai controlli prescritti.
Obblighi in Capo al Datore di Lavoro
• Denuncia Telematica INAIL (> 3 giorni): Per gli infortuni con prognosi superiore a tre giorni, il datore deve inoltrare la denuncia telematicamente all’INAIL entro 2 giorni dalla ricezione del certificato medico (ridotti a 24 ore in caso di evento mortale o pericolo di morte). A decorrere dal 12 gennaio 2026, è obbligatorio indicare il codice alfanumerico CNEL del CCNL applicato.
• Comunicazione a Fini Statistici (1-3 giorni): Per infortuni con prognosi da 1 a 3 giorni (escluso il giorno dell’evento), il datore deve trasmettere la comunicazione all’ INAIL entro 48 ore dal ricevimento dei dati del certificato.
• Denuncia di Pubblica Sicurezza: L’obbligo di segnalazione all’autorità di pubblica sicurezza per eventi gravi o mortali è assolto direttamente dall’INAIL tramite l’inoltro della denuncia datoriale.
4. Disciplina del Trattamento Economico e Ripartizione Oneri
Il trattamento economico dovuto durante l’assenza per infortunio viene suddiviso per legge tra il datore di lavoro e l’INAIL, secondo quote precise integrate poi dalla contrattazione collettiva (CCNL).
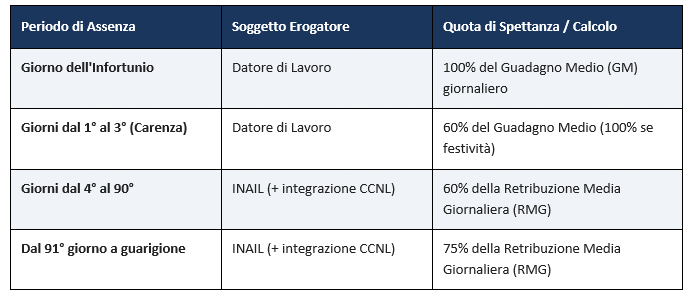
Il Guadagno Medio (GM) è l’importo effettivamente percepito dal lavoratore nei 15 giorni antecedenti l’evento infortunistico e costituisce la parametrazione per i pagamenti dovuti per legge dall’azienda. A differenza della Retribuzione Media Giornaliera (RMG) impiegata dall’INAIL, il Guadagno Medio considera esclusivamente i compensi per il lavoro ordinario e straordinario, escludendo l’incidenza delle retribuzioni indirette e differite (quali ferie, festività e mensilità aggiuntive), le quali continuano a maturare regolarmente durante il periodo di assenza e vengono erogate alle rispettive scadenze.
Su tale concetto si innesta la distinzione tra garanzia legale e garanzia contrattuale:
- la prima è la tutela minima inderogabile fissata dalla legge a carico di qualsiasi datore di lavoro, che prevede il riconoscimento del 100% del GM per la giornata dell’infortunio, del 60% del GM per i primi tre giorni di carenza e del 100% del GM per le festività cadenti nel periodo di assenza, calcolando tutte le giornate di calendario;
- la seconda, invece, è la copertura aggiuntiva disciplinata dai singoli Contratti Collettivi Nazionali di Lavoro (CCNL), che obbliga il datore di lavoro a garantire al dipendente, per un determinato periodo di assenza, il raggiungimento di una quota più elevata della retribuzione corrente (come il 90% o il 100%) riferita alle sole giornate lavorative.
Determinazione della RMG e Integrazione Contrattuale
La Retribuzione Media Giornaliera (RMG) utile ai fini INAIL viene calcolata sulla base delle retribuzioni effettivamente corrisposte nei 15 giorni precedenti l’evento infortunistico, includendo la paga base, i compensi per lavoro straordinario, le indennità accessorie ed i ratei delle mensilità aggiuntive (tredicesima e quattordicesima).
Poiché la quota di indennità erogata dall’INAIL copre solo parzialmente la perdita retributiva (60% o 75%), la maggior parte dei Contratti Collettivi Nazionali di Lavoro (CCNL) impone al datore di lavoro di erogare un’integrazione contrattuale fino a raggiungere il 90% o il 100% della retribuzione netta spettante al lavoratore.
Trattamento Fiscale e Previdenziale
• Indennità INAIL: L’indennità erogata dall’INAIL è totalmente esente dai contributi previdenziali INPS, ma è soggetta alla tassazione IRPEF (con l’INAIL che agisce come sostituto d’imposta o con conguaglio datoriale in busta paga).
• Quote a Carico del Datore: Le somme corrisposte dal datore per il periodo di carenza e a titolo di integrazione contrattuale sono soggette sia a contribuzione previdenziale INPS che ad IRPEF.